Çocuğuna BES Açan Aile Sayısı Patladı! Birikim 114,6 Milyar Lirayı Aştı
18 yaş altı BES katılımcısı 1 milyon 744 bini, toplam fon 114,6 milyar lirayı aştı. Devlet katkısı yüzde 20. Çocuk adına BES açmak isteyen ailelerin bilmesi gerekenler.
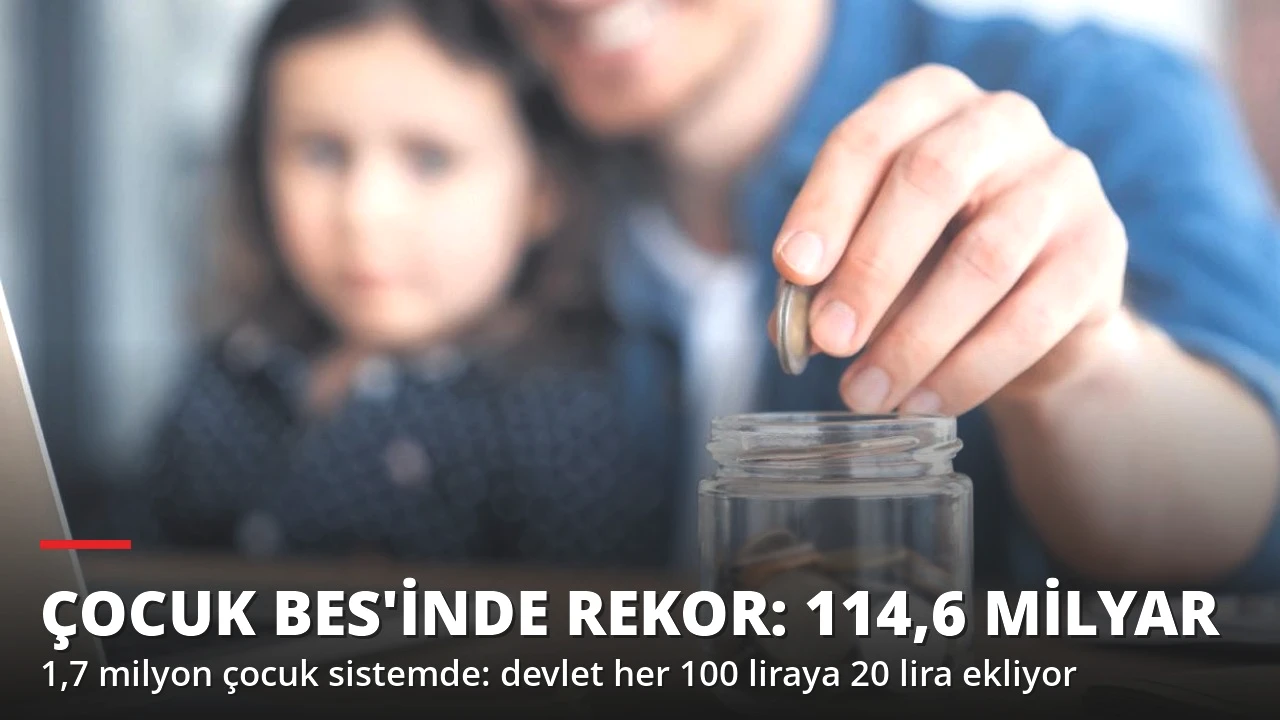
Aileler çocuklarının geleceği için birikim yapmaya her geçen yıl daha fazla önem veriyor. Emeklilik Gözetim Merkezi (EGM) verilerine göre Bireysel Emeklilik Sistemi'ndeki (BES) 18 yaş altı katılımcı sayısı Ağustos 2026 itibarıyla 1 milyon 744 bin 360'a ulaştı. Devlet katkısı dahil toplam fon büyüklüğü ise 114,6 milyar liraya çıktı. Yalnızca 2026'nın ilk sekiz ayında 103 bin 378 çocuk sisteme dahil oldu.
Birikimin 21,6 milyar lirası devletten
EGM verilerine göre 114,6 milyar liralık toplam fonun yaklaşık 93 milyar lirası katılımcıların, yani ailelerin ödediği katkı paylarından ve bunların getirisinden oluşuyor. Kalan 21,6 milyar lira ise devlet katkısı fonlarında birikmiş durumda. Çocuk BES'lerindeki toplam fon büyüklüğü yılbaşından bu yana yaklaşık 29,6 milyar lira arttı. Bu rakamlar, ailelerin enflasyonist ortamda bile uzun vadeli tasarruftan vazgeçmediğini gösteriyor.
Devlet katkısı nasıl işliyor?
BES'in en cazip yanı devlet katkısı. Mevcut uygulamada, koşulları sağlayan katkı paylarının yüzde 20'si oranında devlet katkısı hesaba ekleniyor. Örneğin çocuğu adına ayda 1.000 lira katkı payı ödeyen bir ebeveyn, hesaplamaya göre yılda 12 bin lira ödeyerek 2 bin 400 lira devlet katkısı kazanıyor. Devlet katkısı yıllık bir üst sınıra tabi ve bu tutarın tamamına hak kazanılması sistemde kalınan süreye ve emeklilik koşullarına bağlı. Yani katılımcı sistemden erken ayrılırsa devlet katkısının yalnızca bir kısmını alabiliyor ya da hiç alamıyor.
Neden çocuk yaşta başlamak avantajlı?
Uzmanlar, çocukların küçük yaşta BES'e dahil edilmesinin uzun vadeli birikim için çok daha geniş bir zaman dilimi sunduğuna dikkat çekiyor. Erken başlayan düzenli tasarruf, bileşik getiri etkisiyle yıllar içinde büyüyor. Aileler bu birikimi üniversite eğitimi, ilk ev, iş hayatına başlangıç ya da ilerleyen yaşlardaki diğer ihtiyaçlar için bir kaynak olarak görüyor. Bunun yanında çocuk için açılan BES hesabı, aile içinde tasarruf alışkanlığının ve finansal planlama bilincinin gelişmesine de katkı sağlıyor.
Ebeveynlerin dikkat etmesi gerekenler
Bütçeye uygun katkı payı: Uzun yıllar sürecek bir sözleşme olduğu için katkı payı aile bütçesini zorlamayacak şekilde belirlenmeli. Ödemelere ara verilmesi devlet katkısını ve birikimin büyümesini olumsuz etkiliyor.
Fon seçimi: BES'teki fonlar hisse, altın, para piyasası, borçlanma araçları gibi farklı varlıklara yatırım yapıyor. Getiriler piyasa koşullarına göre değiştiği için birikimin gelecekte ulaşacağı tutar önceden kesin olarak bilinemiyor. Uzun vadeli bir çocuk birikimi için fonların risk ve getiri özelliklerinin incelenmesi ve yılda birkaç kez fon dağılımının gözden geçirilmesi öneriliyor.
Kesinti ve çıkış koşulları: Sözleşmeyi imzalamadan önce yönetim gideri kesintisi, fon işletim gideri ve sistemden çıkış koşulları mutlaka sorulmalı. Şirketler arasında maliyet farklılıkları bulunabiliyor.
Düzenli artış: Enflasyonun yüksek olduğu dönemlerde sabit kalan katkı payı zamanla reel olarak eriyor. Bu nedenle katkı payının her yıl maaş artışlarına paralel olarak güncellenmesi, birikimin değerini korumak açısından önemli. Pek çok şirket katkı payını her yıl otomatik olarak belirli bir oranda artırma seçeneği de sunuyor.
BES'e nasıl katılınır?
Çocuk adına BES sözleşmesi bankalar ve emeklilik şirketleri üzerinden açılabiliyor. Sözleşmeyi ebeveyn ya da yasal temsilci imzalıyor, katkı payları da genellikle ebeveyn tarafından ödeniyor. Pek çok şirket mobil uygulama üzerinden birkaç dakikada başvuru imkânı sunuyor.
Uzmanlardan uyarı
Uzmanlar, BES'in kısa vadeli bir yatırım aracı olmadığını, avantajlarının ancak uzun yıllar sistemde kalındığında ortaya çıktığını hatırlatıyor. Düzenli ve küçük tutarlarla erken başlanan birikimin, ileride büyük bir toplu ödemeden çok daha kolay ve etkili olduğu vurgulanıyor. 18 yaş altı katılımcılardaki artış da ailelerin bu gerçeği giderek daha fazla benimsediğini gösteriyor.